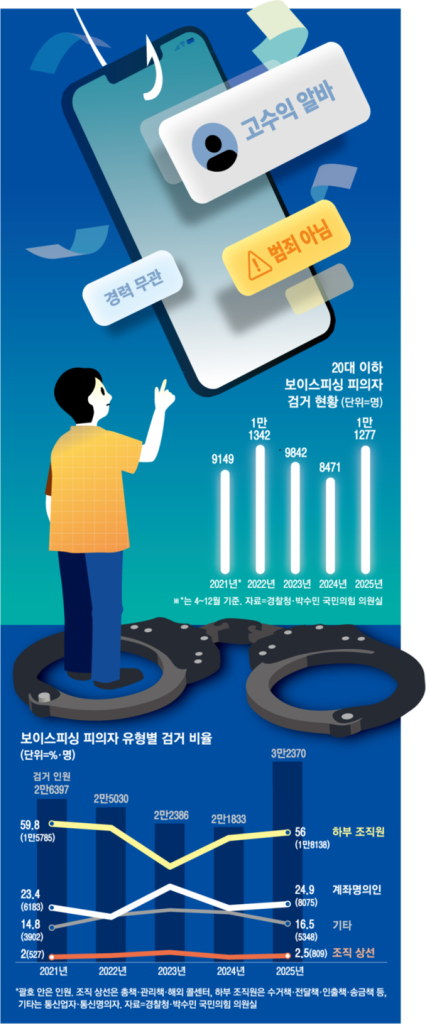
Gelombang kasus terbaru di Korea Selatan menunjukkan pola penipuan voice phishing yang berubah: orang yang butuh pinjaman kecil atau mencari kerja paruh waktu bergaji tinggi justru berakhir sebagai tersangka. Jaringan tidak lagi memerintahkan “ambil uang tunai” sejak awal, melainkan datang sebagai pihak yang “membantu” pinjaman atau menawarkan tugas sederhana. Perekrutan dilakukan lewat situs lowongan, media sosial, dan aplikasi pesan dengan iklan seperti “part-time bergaji tinggi”, “penagihan utang”, “pengantaran dana pinjaman”, atau “penarikan pembayaran klien”. Polisi menegaskan perusahaan sah nyaris tak pernah mempercayakan pembawaan uang besar tanpa proses rekrutmen yang wajar.
Metodenya meningkat halus. Target diajak percaya bahwa pinjaman dapat disetujui jika “riwayat transaksi atau skor kepercayaan” ditingkatkan. Mereka diminta memakai rekening pribadinya, mentransfer dana ke rekening lain, atau membeli aset kripto lalu mengirimnya ke dompet yang ditentukan. Di awal, pelaku kerap membayar uang lelah kecil agar transaksi tampak normal, lalu menggiring korban memindahkan dana berulang dalam jumlah ratusan ribu hingga miliaran won. Banyak yang mengira sekadar memenuhi syarat pinjaman atau menjalankan tugas perusahaan; bahkan ada korban penipuan sebelumnya yang dijadikan pengambil uang untuk “membantu” akses pinjaman baru.
Konsekuensinya tidak ringan. Alasan “tidak tahu itu penipuan” tidak otomatis membebaskan. Mahkamah Agung Korea pada Desember 2024 menegaskan penilaian unsur kesengajaan harus melihat cara komunikasi dengan jaringan, ada tidaknya kontrak kerja normal, kewajaran jenis tugas, besar dan frekuensi dana yang diproses, cara penyampaian uang, serta kewajaran imbalan. Meski tidak memahami keseluruhan skema, jika pelaku menyadari kemungkinan pekerjaannya bagian dari voice phishing dan tetap menerimanya, pertanggungjawaban pidana dapat dikenakan.
Garis tegas itu tampak dalam putusan baru-baru ini. Pengadilan di Changwon pada Juli menjatuhi hukuman 1 tahun 6 bulan penjara kepada pria berusia 20-an yang menjadi kurir uang dengan total 146,3 juta won. Majelis menilai perintah kerja yang tak lazim berlangsung berulang dan terdakwa tetap melanjutkan meski mengindikasikan kecurigaan. Dalam perkara lain, terdakwa yang mengira direkrut untuk “pekerjaan properti” terbukti mengambil cek bernilai besar dari korban dan menyerahkannya ke jaringan, dan dinyatakan bersalah karena proses rekrutmen tanpa wawancara atau verifikasi kredit serta tugas yang jauh dari praktik bisnis wajar. Namun ada pula putusan bebas ketika, dilihat dari pengalaman sosial, cara terlibat, penjelasan yang diterima, dan pola kerja, sulit menyimpulkan adanya kesadaran atas potensi kejahatan. Intinya, pengadilan mencari tanda kejanggalan dan apakah tugas tetap dijalankan meski ada sinyal itu.
Jaringan biasanya “menggembleng” lebih dulu lewat pekerjaan sepele: mengurus dokumen, mengirim paket, atau transfer kecil untuk menguji kepatuhan, lalu menawar upah lebih tinggi atau alasan “butuh performa agar pinjaman disetujui”. Setelah data diri dan rekening diserahkan atau sudah menerima sejumlah uang, banyak orang merasa sulit mundur. Aset kripto juga dipakai sebagai kanal pencucian: bila diminta mengonversi dana masuk menjadi Bitcoin atau Tether dan mengirim ke dompet tertentu, itu lampu merah. Lembaga keuangan atau pemberi pinjaman yang sah hampir tak pernah mensyaratkan pengiriman uang milik orang lain atau pembelian kripto sebagai prasyarat pinjaman.
Pencegahan karenanya perlu mencakup “pencegahan keterlibatan”. Pakar mendorong platform lowongan memberi peringatan atas kerja paruh waktu pengambilan uang dan memblokir pesan rekrutmen serta pinjaman ilegal sedini mungkin. Polisi mengingatkan agar tidak mengantar uang tunai atau meminjamkan rekening dan ponsel atas dalih pekerjaan; pada Maret 2026, petugas menangkap seorang pengambil uang di lokasi saat hendak menerima dana, meski ia mengaku hanya pekerja paruh waktu. Isyarat paling gawat selalu aliran uang: bila orang tak dikenal meminta dana besar ditampung di rekening Anda untuk lalu dialihkan, atau meminta mengambil uang tunai dan menyetorkannya ke titik tertentu—pertanyakan dulu legalitasnya. Permintaan menyerahkan buku tabungan, ponsel, atau identitas untuk “syarat pinjaman” juga patut ditolak.